Domain forstflächenkataster.de kaufen?
Wir ziehen mit dem Projekt
forstflächenkataster.de um.
Sind Sie am Kauf der Domain
forstflächenkataster.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain forstflächenkataster.de kaufen?
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **

Ähnliche Suchbegriffe für Eigenrisiko
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
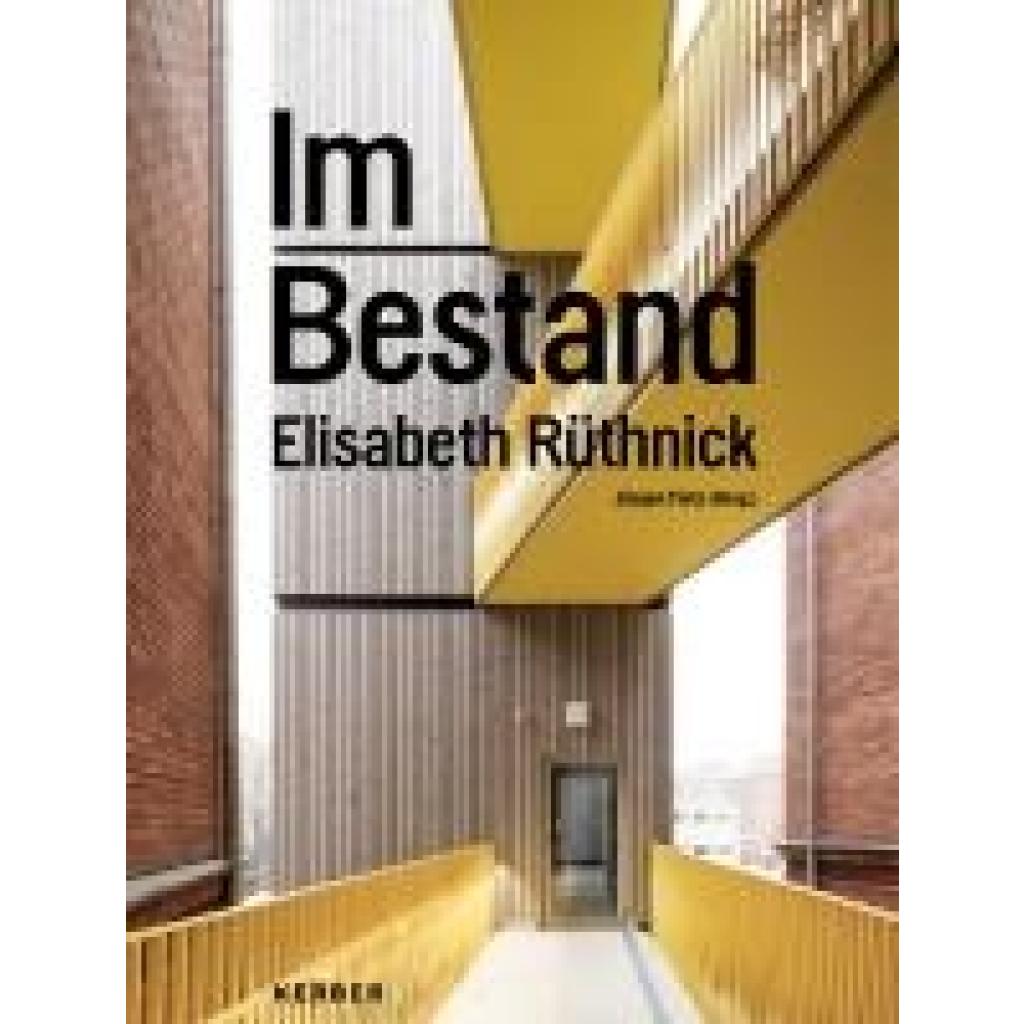
Im BestandIm Bestand , Elisabeth Rüthnick , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250401, Redaktion: Tietz, Jürgen, Seitenzahl/Blattzahl: 200, Keyword: Architektin; Architektinnen; Architektur Berlin; Architektur in Deutschland; Architekturbüro Berlin; Bauen im Bestand; Deutsche Architektin; Frauen in der Architektur; Moderne Architektur; Nachhaltige Architektur; Nachhaltiges Bauen; Rüthnick; Rüthnick Architekten, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus~Architektur / Sakrale Architekur, Fachkategorie: Architektur: berufliche Praxis~Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude~Architektur: Kirchen, Sakralbauten, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 240, Höhe: 25, Gewicht: 1474, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bauen im BestandBauen im Bestand , "Bauen im Bestand" ist das Grundlagenwerk für die professionelle Instandsetzung, Modernisierung und den Umbau bestehender Bausubstanz. Mit "Bauen im Bestand" liegt ein umfassender Katalog zu Baukonstruktionen, Baustoffen, Baumängeln und Maßnahmen sowie Schadensanalysen und Analysemethoden vor. Das Werk bietet umfangreiches Basiswissen zum Umgang mit bestehender Bausubstanz und unterstützt die Planung und die Durchführung von energieeffizienten Altbauerneuerungen, Umbauten und Instandsetzungen. Es erläutert die fachgerechte Analyse und Bewertung vorhandener Bausubstanz auf den aktuellen Grundlagen von Technik und Normung. Typische Schwachstellen des Gebäudebestands und die erforderlichen Maßnahmen zur mängelfreien Altbauerneuerung werden systematisch strukturiert aufgeführt und erläutert. Für die 3. aktualisierte und erweiterte Auflage des bewährten Standardwerks wurde der aktuelle Stand der allgemeinen anerkannten Regeln der Technik, der Regelwerke und Gesetze berücksichtigt, vor allem auch die Vorgaben der EnEV 2014. Aus der Praxis wurden aktuelle Modellprojekte ergänzt, u. a. zum Thema Plusenergiehaus im Bestand. Der umfassende Katalogteil (Bauteile, Baukonstruktionen, technische Anlagen, Baustoffe und Materialien) wurde in seiner Systematik überarbeitet und die Handhabbarkeit des Nachschlagewerks damit entscheidend verbessert. Aus dem Inhalt: ¿ Einführende Grundlagen ¿ Methodik zum Planen und Bauen im Bestand (von der Gebäudediagnose über die EnEV bis zum Wohnen im Alter) ¿ Bauteile und Baukonstruktionen (von der Bauwerkssohle bis zum Dachfirst) ¿ Technische Anlagen (Wasser und Abwasser, Gas und Wärme, Elektrizität und Lüftung) ¿ Baustoffe und Materialien (massive und leichte, dämmende und dichtende Materialien für Rohbau und Ausbau) ¿ Analysemethoden und -geräte , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und aktualisierte Auflage, Erscheinungsjahr: 201501, Produktform: Leinen, Auflage: 15003, Auflage/Ausgabe: 3., überarbeitete und aktualisierte Auflage, Seitenzahl/Blattzahl: 529, Abbildungen: 54 Tabellen, Keyword: Altbaumodernisierung; Bauphysik; Bausanierung; Bauschäden; Baustoffe; Dämmung; Innenausbau; Konstruktion, Fachschema: Altbaumodernisierung~Modernisierung (Bau) / Altbaumodernisierung, Fachkategorie: Technologie, Ingenieurswissenschaft, Landwirtschaft, Industrieprozesse, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Architektur: berufliche Praxis, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 302, Breite: 213, Höhe: 35, Gewicht: 2188, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783481024307 9783481021214 9783981087604, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 149074298,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Baum in Wald"Vliestapete, Baum in Wald, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Baum in Wald"Vliestapete, Baum in Wald, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **

Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
Top-Angebote
Produkte zum Begriff Eigenrisiko:
-
Papermoon "Baum in Wald"Vliestapete, Baum in Wald, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BUSCH 6392 H0 AufforstungPackungsinhalt: Sortiment für eine Aufforstung (15 junge Fichten, 20 - 25 mm hoch). Inklusive 10 Baumwurzeln. Das Set kann auch ideal mit dem Fichten-Wald H0 6391 kombiniert werden. Platzbedarf: 170 x 170 mm (variabel).14,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Im BestandIm Bestand , Elisabeth Rüthnick , Tagfahrlichter > Lichter & Leuchten , Erscheinungsjahr: 20250401, Redaktion: Tietz, Jürgen, Seitenzahl/Blattzahl: 200, Keyword: Architektin; Architektinnen; Architektur Berlin; Architektur in Deutschland; Architekturbüro Berlin; Bauen im Bestand; Deutsche Architektin; Frauen in der Architektur; Moderne Architektur; Nachhaltige Architektur; Nachhaltiges Bauen; Rüthnick; Rüthnick Architekten, Fachschema: Architekt - Baumeister~Architektur / Architekt~Bauberuf / Architekt~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus~Architektur / Sakrale Architekur, Fachkategorie: Architektur: berufliche Praxis~Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude~Architektur: Kirchen, Sakralbauten, Warengruppe: HC/Architektur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 280, Breite: 240, Höhe: 25, Gewicht: 1474, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bauen im BestandBauen im Bestand , "Bauen im Bestand" ist das Grundlagenwerk für die professionelle Instandsetzung, Modernisierung und den Umbau bestehender Bausubstanz. Mit "Bauen im Bestand" liegt ein umfassender Katalog zu Baukonstruktionen, Baustoffen, Baumängeln und Maßnahmen sowie Schadensanalysen und Analysemethoden vor. Das Werk bietet umfangreiches Basiswissen zum Umgang mit bestehender Bausubstanz und unterstützt die Planung und die Durchführung von energieeffizienten Altbauerneuerungen, Umbauten und Instandsetzungen. Es erläutert die fachgerechte Analyse und Bewertung vorhandener Bausubstanz auf den aktuellen Grundlagen von Technik und Normung. Typische Schwachstellen des Gebäudebestands und die erforderlichen Maßnahmen zur mängelfreien Altbauerneuerung werden systematisch strukturiert aufgeführt und erläutert. Für die 3. aktualisierte und erweiterte Auflage des bewährten Standardwerks wurde der aktuelle Stand der allgemeinen anerkannten Regeln der Technik, der Regelwerke und Gesetze berücksichtigt, vor allem auch die Vorgaben der EnEV 2014. Aus der Praxis wurden aktuelle Modellprojekte ergänzt, u. a. zum Thema Plusenergiehaus im Bestand. Der umfassende Katalogteil (Bauteile, Baukonstruktionen, technische Anlagen, Baustoffe und Materialien) wurde in seiner Systematik überarbeitet und die Handhabbarkeit des Nachschlagewerks damit entscheidend verbessert. Aus dem Inhalt: ¿ Einführende Grundlagen ¿ Methodik zum Planen und Bauen im Bestand (von der Gebäudediagnose über die EnEV bis zum Wohnen im Alter) ¿ Bauteile und Baukonstruktionen (von der Bauwerkssohle bis zum Dachfirst) ¿ Technische Anlagen (Wasser und Abwasser, Gas und Wärme, Elektrizität und Lüftung) ¿ Baustoffe und Materialien (massive und leichte, dämmende und dichtende Materialien für Rohbau und Ausbau) ¿ Analysemethoden und -geräte , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3., überarbeitete und aktualisierte Auflage, Erscheinungsjahr: 201501, Produktform: Leinen, Auflage: 15003, Auflage/Ausgabe: 3., überarbeitete und aktualisierte Auflage, Seitenzahl/Blattzahl: 529, Abbildungen: 54 Tabellen, Keyword: Altbaumodernisierung; Bauphysik; Bausanierung; Bauschäden; Baustoffe; Dämmung; Innenausbau; Konstruktion, Fachschema: Altbaumodernisierung~Modernisierung (Bau) / Altbaumodernisierung, Fachkategorie: Technologie, Ingenieurswissenschaft, Landwirtschaft, Industrieprozesse, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Architektur: berufliche Praxis, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 302, Breite: 213, Höhe: 35, Gewicht: 2188, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783481024307 9783481021214 9783981087604, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 149074298,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede im Eigenrisiko bei verschiedenen Versicherungsunternehmen und wie kann man das beste Eigenrisiko für seine individuellen Bedürfnisse auswählen?
Die Höhe des Eigenrisikos variiert je nach Versicherungsunternehmen und Versicherungsart. Ein niedrigeres Eigenrisiko bedeutet höhere monatliche Prämien, während ein höheres Eigenrisiko zu niedrigeren monatlichen Kosten führt. Um das beste Eigenrisiko für individuelle Bedürfnisse auszuwählen, sollte man seine finanzielle Situation und Risikobereitschaft berücksichtigen. Personen mit geringerer finanzieller Stabilität könnten ein niedrigeres Eigenrisiko bevorzugen, während finanziell stabile Personen ein höheres Eigenrisiko wählen könnten, um ihre monatlichen Kosten zu senken. **
-
Was ist das Eigenrisiko und wie beeinflusst es meine Versicherungsprämien?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko gewählt wird, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil der Kosten selbst übernimmt. Ein niedriges Eigenrisiko führt hingegen zu höheren Versicherungsprämien, da die Versicherung im Schadensfall mehr Kosten übernehmen muss. **
-
Was sind die verschiedenen Arten von Eigenrisiko in Versicherungspolicen und wie können Versicherungsnehmer das Eigenrisiko optimieren, um die Kosten zu senken und den Versicherungsschutz zu maximieren?
In Versicherungspolicen gibt es grundsätzlich zwei Arten von Eigenrisiko: das vertraglich vereinbarte Eigenrisiko und das Selbstbehalt. Das vertraglich vereinbarte Eigenrisiko ist die Summe, die der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Der Selbstbehalt ist der Teil des Schadens, den der Versicherungsnehmer selbst übernimmt, unabhängig von der vertraglich vereinbarten Summe. Um die Kosten zu senken und den Versicherungsschutz zu maximieren, können Versicherungsnehmer das Eigenrisiko optimieren, indem sie eine höhere Selbstbeteiligung wählen, was zu niedrigeren Prämien führt. Allerdings sollten Versicherungsnehmer dabei auch bedenken, dass sie im Schadensfall einen höheren Betrag selbst tragen **
-
Was genau ist ein Eigenrisiko und wie beeinflusst es meine Versicherungskosten?
Ein Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein höheres Risiko trägt. **
Ähnliche Suchbegriffe für Eigenrisiko
-
Papermoon "Baum in Wald"Vliestapete, Baum in Wald, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Baum in Wald"Vliestapete, Baum in Wald, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Baum in Wald"Vliestapete, Baum in Wald, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Baum in Wald"Vliestapete, Baum in Wald, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Eigenrisiko und wie kann man es bei Versicherungen beeinflussen?
Ein Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko bei Versicherungen beeinflussen, indem man eine höhere Selbstbeteiligung wählt, um dadurch die monatlichen Beiträge zu senken. Alternativ kann man auch durch den Abschluss von Zusatzversicherungen das Eigenrisiko reduzieren. **
-
Was ist das Eigenrisiko und wie beeinflusst es die Kosten meiner Versicherung?
Das Eigenrisiko ist der Betrag, den du im Schadensfall selbst tragen musst, bevor die Versicherung einspringt. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungskosten, da du einen Teil der Kosten selbst übernimmst. Ein niedriges Eigenrisiko führt zu höheren Versicherungskosten, da die Versicherung ein größeres Risiko übernehmen muss. **
-
Was bedeutet Eigenrisiko und wie kann man es in verschiedenen Versicherungspolicen beeinflussen?
Eigenrisiko ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Man kann das Eigenrisiko in verschiedenen Versicherungspolicen durch die Höhe des festgelegten Betrags beeinflussen. Je höher das Eigenrisiko, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was ist das Eigenrisiko und wie wirkt es sich auf die Versicherungsprämien aus?
Das Eigenrisiko ist der Betrag, den der Versicherte im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher das Eigenrisiko ist, desto niedriger sind in der Regel die Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Ein niedriges Eigenrisiko führt dagegen zu höheren Versicherungsprämien, da die Versicherung ein höheres Risiko übernimmt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.